올해부터 주택연금 초기보증료는 집값의 1.0%
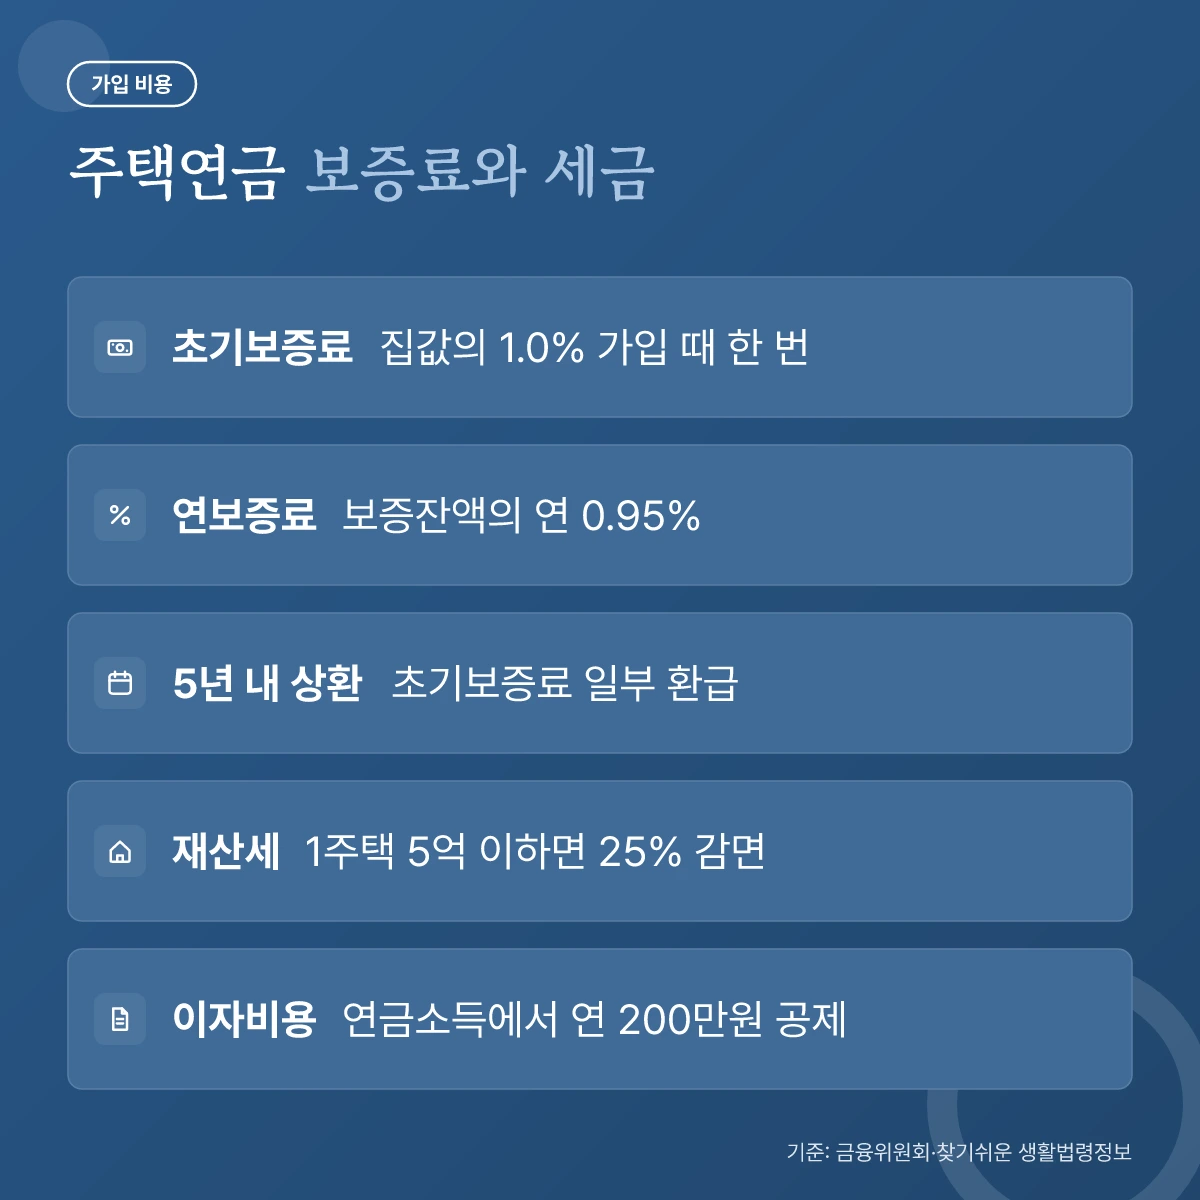
주택연금 가입할 때 한 번 내는 초기보증료가 담보주택 가격의 1.0%로 내려갔습니다. 올해 3월 1일 신규 신청분부터 적용된 요율입니다.
가입 문턱 자체는 그대로입니다. 부부 중 한 사람이 만 55세 이상이고 공시가격 12억원 이하 주택이면 신청 대상입니다. 금융위원회 2026년 주택연금 개선방안을 보면 월지급금도 평균 3.13% 올랐는데 이건 72세에 4억원 주택을 가진 평균 가입자 기준 수치라 개인별로는 다릅니다.
보증료는 통장에서 빠져나가지 않습니다
초기보증료는 보증서 발급 후 첫 대출 지급 때 전액 납부되는데 연금지급총액에 자동으로 가산됩니다. 현금을 따로 준비하는 게 아니라 나중에 정산할 금액에 얹히는 방식입니다. 여기에 매달 연보증료가 따로 붙습니다.
| 구분 | 요율 | 내는 방법 |
|---|---|---|
| 초기보증료 | 주택가격의 1.0% | 가입 때 1회 · 연금지급총액에 가산 |
| 연보증료 | 보증잔액의 연 0.95% | 매월 연금지급금액에 가산 |
법에서 정한 상한은 초기보증료 2% 이내 연보증료 연 2% 이내이고 그 안에서 공사 이사회가 실제 요율을 정합니다. 같은 공사 상품이라도 보금자리론처럼 매달 금리가 새로 붙는 구조는 아닙니다. 이 밖에 근저당권 설정 법무사 비용과 등록면허세 인지세가 따로 드는데 인지세는 가입자와 금융기관이 절반씩 냅니다.
5년 안에 갚느냐가 환급의 갈림길
초기보증료는 원칙적으로 돌려받지 못합니다. 예외가 두 가지인데 재난으로 주택이 멸실된 경우와 최초 대출 실행 후 5년이 되기 전에 전액 상환하는 경우에 일부를 환급받습니다. 이 기준이 올해 3년에서 5년으로 늘어난 부분이라 집을 정리할 계획이 있으면 여기를 두 번 보게 되더라고요. 가입 후 30일 이내 철회하면 초기보증료와 연보증료를 전액 돌려받습니다. 찾기쉬운 생활법령정보 가입비용 항목에 정리돼 있습니다.
재산세 감면은 1가구 1주택만 해당
담보주택 재산세는 1가구 1주택일 때 깎입니다. 시가표준액 5억원 이하면 재산세의 25%를 감면하고 5억원을 넘으면 5억원에 해당하는 재산세액의 25%만 공제하는 구조입니다. 지방세특례제한법 제35조 근거이고 2027년 12월 31일까지 적용됩니다.
연말정산 쪽은 조건이 하나 더 붙습니다. 국민연금이나 개인연금 같은 연금소득이 있는 가입자만 대출이자비용을 연 200만원 한도로 연금소득금액에서 공제받습니다. 연금소득금액을 넘는 부분은 없는 것으로 보고 공사에서 주택담보노후연금 이자비용증명서를 받아야 처리됩니다. 연금소득이 아예 없으면 이 공제는 못 받는 셈입니다. 근거는 주택연금 세제혜택 안내에 있습니다.
월 얼마를 받는지는 나이와 주택가격 지급방식에 따라 갈리니 단정하기 어렵습니다. 공사 예상연금 조회에 공시가격부터 넣어보시는 게 순서입니다.
댓글
1환급 기준이 5년으로 늘어난 게 크다. 엄마한테 캡처해서 보내야겠음